

Newsbit als Quelle wählen
Sieh unsere Artikel öfter ganz oben in Google News und Top Stories. Einmal einstellen, immer zuerst informiert.


Seit Jahren sind Anleihen ein beliebtes Anlageprodukt. Sie gelten als relativ sicher und bieten durch Zinsen vorhersehbare Erträge. Gerade deshalb ziehen viele Investoren in unsicheren Zeiten diese Märkte in Betracht.
Doch aufgrund der jüngsten Spannungen im Nahen Osten geraten europäische Anleihen plötzlich unter Druck. Die Frage ist nun, ob sich der Markt im zweiten Quartal von dem starken Ausverkauf erholen kann.
Der Krieg mit Iran hat die Erwartungen bezüglich Zinsen und Inflation durcheinandergebracht. Anleger rechnen mit einer höheren Inflation, vor allem durch steigende Energiepreise. Dadurch stieg die Rendite von Anleihen, während die Kurse fielen.
Vor allem kurz- und mittelfristige Staatsanleihen erlitten starke Verluste. Im ersten Quartal sank der Anleihemarkt in der Eurozone um über ein Prozent. Allein im März ging es fast drei Prozent nach unten. Damit war es der schlechteste Monat seit Ende 2022.
Der Umschwung ist bemerkenswert. Vor der Eskalation gingen Anleger noch von stabilen Leitzinsen der Europäischen Zentralbank aus. Nun rechnet der Markt plötzlich mit mehreren Zinserhöhungen in diesem Jahr.
Bewegungen am Anleihemarkt deuten laut Analysten auf zunehmende Sorgen vor Stagflation hin. Dabei handelt es sich um eine Kombination aus hoher Inflation und schwachem Wirtschaftswachstum.
Ein wichtiges Signal ist die Abflachung der Zinskurve. Normalerweise bieten langfristige Anleihen höhere Erträge als kurzfristige. Doch nun hat sich dieser Unterschied verringert, was auf Unsicherheit über die wirtschaftliche Entwicklung hinweist.
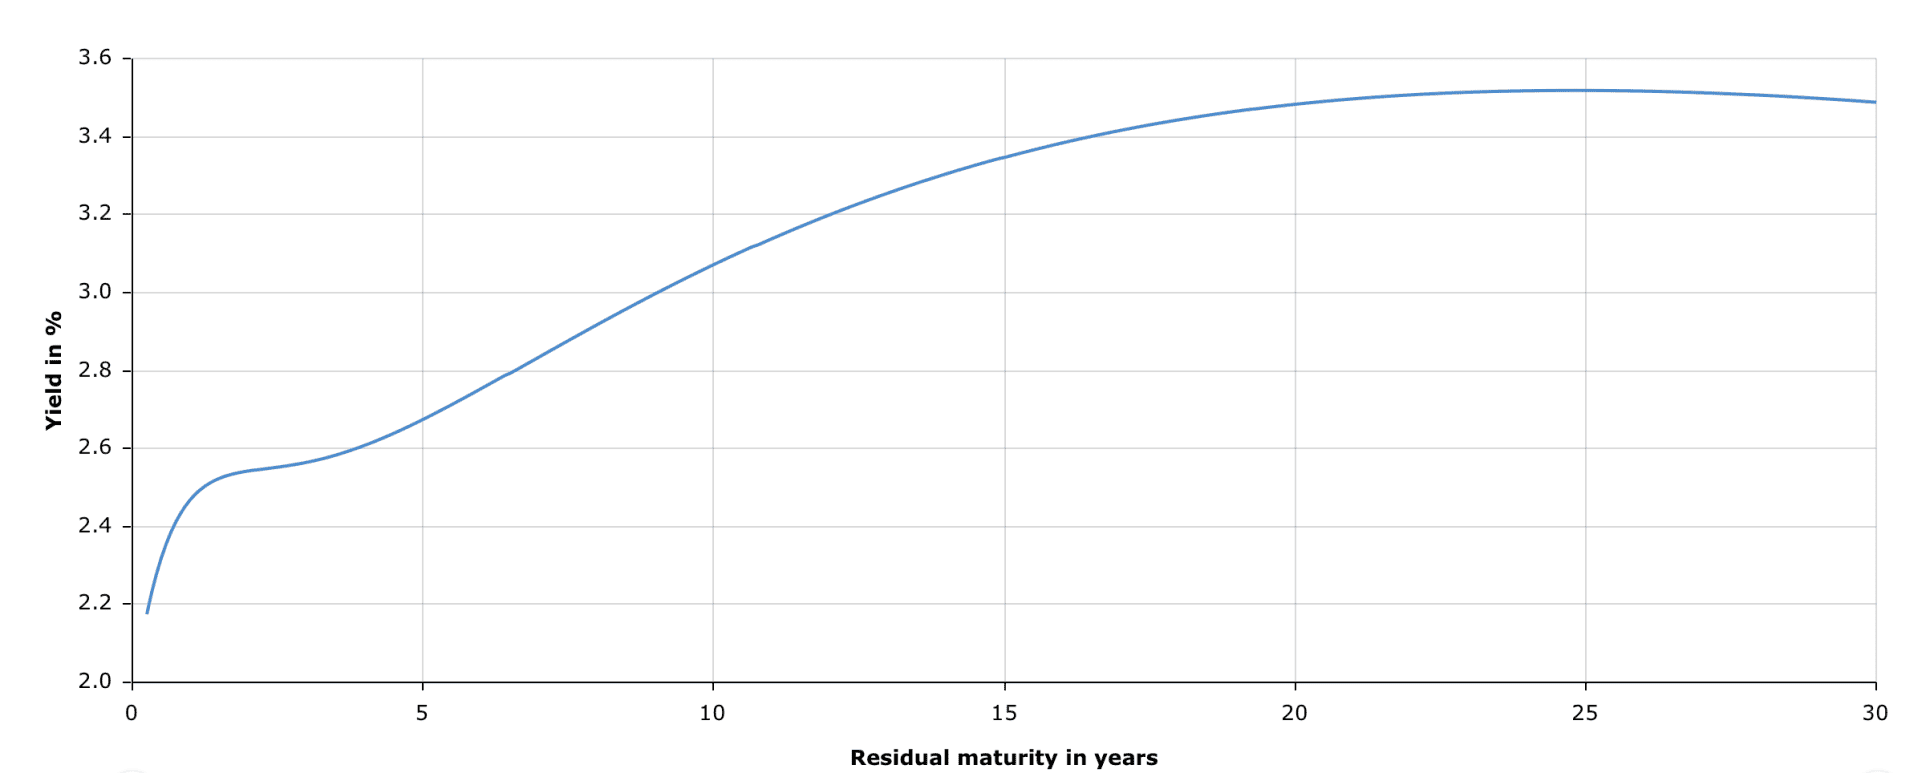
Auch bewegen sich Aktien und Anleihen zunehmend in die gleiche Richtung. Das ist ungewöhnlich und trat in der Vergangenheit vor allem in Zeiten wirtschaftlicher Anspannung auf.
Gleichzeitig stieg die Inflation in der Eurozone auf 2,5 Prozent, was über dem Ziel der Zentralbank liegt. Die Erhöhung ist vor allem auf höhere Energiepreise zurückzuführen.
Nicht alle sind überzeugt, dass die aktuelle Panik gerechtfertigt ist. Verschiedene Fondsmanager meinen, dass Investoren zu pessimistisch geworden sind.
Ihnen zufolge ist der Energieschock vor allem vorübergehend und wird durch Lieferengpässe verursacht. Zentralbanken reagieren normalerweise weniger aggressiv auf solche Angebotsstörungen. Daher scheint es unwahrscheinlich, dass es, wie vom Markt erwartet, zu vier Zinserhöhungen kommt.
Einige Analysten rechnen eher mit maximal zwei Zinserhöhungen. Andere schließen sogar nicht aus, dass die Zentralbank vorerst abwartet, besonders wenn sich die Energiepreise stabilisieren.
Das würde bedeuten, dass die aktuell hohen Renditen von Anleihen möglicherweise übertrieben sind. In diesem Szenario könnte sich der Markt im zweiten Quartal erholen.
Trotz der Aussicht auf eine Erholung bleiben viele Investoren zurückhaltend. Die Unsicherheit bezüglich Geopolitik und Inflation ist schlichtweg zu groß.
Fondsmanager entscheiden sich daher für eine neutrale Position und streuen ihre Risiken. Zudem wird häufiger zu kurzfristigen Anleihen gegriffen, die schneller auf Änderungen der Zentralbankpolitik reagieren.
Auffällig ist, dass insbesondere südeuropäische Anleihen unter Druck stehen. Italienische Staatsanleihen sind risikoreicher geworden durch die Abhängigkeit von Energieimporten. Der Zinsunterschied zu deutschen Anleihen hat sich dadurch deutlich vergrößert.
Für Investoren dreht sich im zweiten Quartal alles um eine Frage: Hat der Markt die Auswirkungen des Krieges überschätzt, oder steht noch mehr Unruhe bevor?
Die US-Inflationsdaten zeigen diese Woche, ob die jüngste Zinserhöhung ausgereicht hat. Zugleich stellen ASML und große Banken die Stimmung an den weltweiten Börsen auf die Probe.

Die Börse notiert nahe ihren Rekordständen, doch immer weniger Aktien tragen die Kursanstiege. Woran liegt das? Und was steckt dahinter?

Die Wall Street startet heute mit Kursgewinnen in den Handel. Die Ölpreise geben leicht nach, während Anleger auf Quartalszahlen und Inflationsdaten warten.

Ein KI-Modell prognostiziert für XRP bis Ende Oktober einen möglichen Kursanstieg auf 1,67 US-Dollar. Mehrere positive technische Signale stützen die Prognose.

Peter Brandt sieht neue Chancen für XRP, während Großinvestoren zukaufen und US-XRP-ETFs seit Wochen starke Zuflüsse verzeichnen.

Peter Brandt hält einen Bitcoin-Anstieg bis 2029 auf 600.000 Dollar für möglich, warnt zuvor aber vor einer kräftigen Korrektur.