Newsbit als Quelle wählen
Sieh unsere Artikel öfter ganz oben in Google News und Top Stories. Einmal einstellen, immer zuerst informiert.


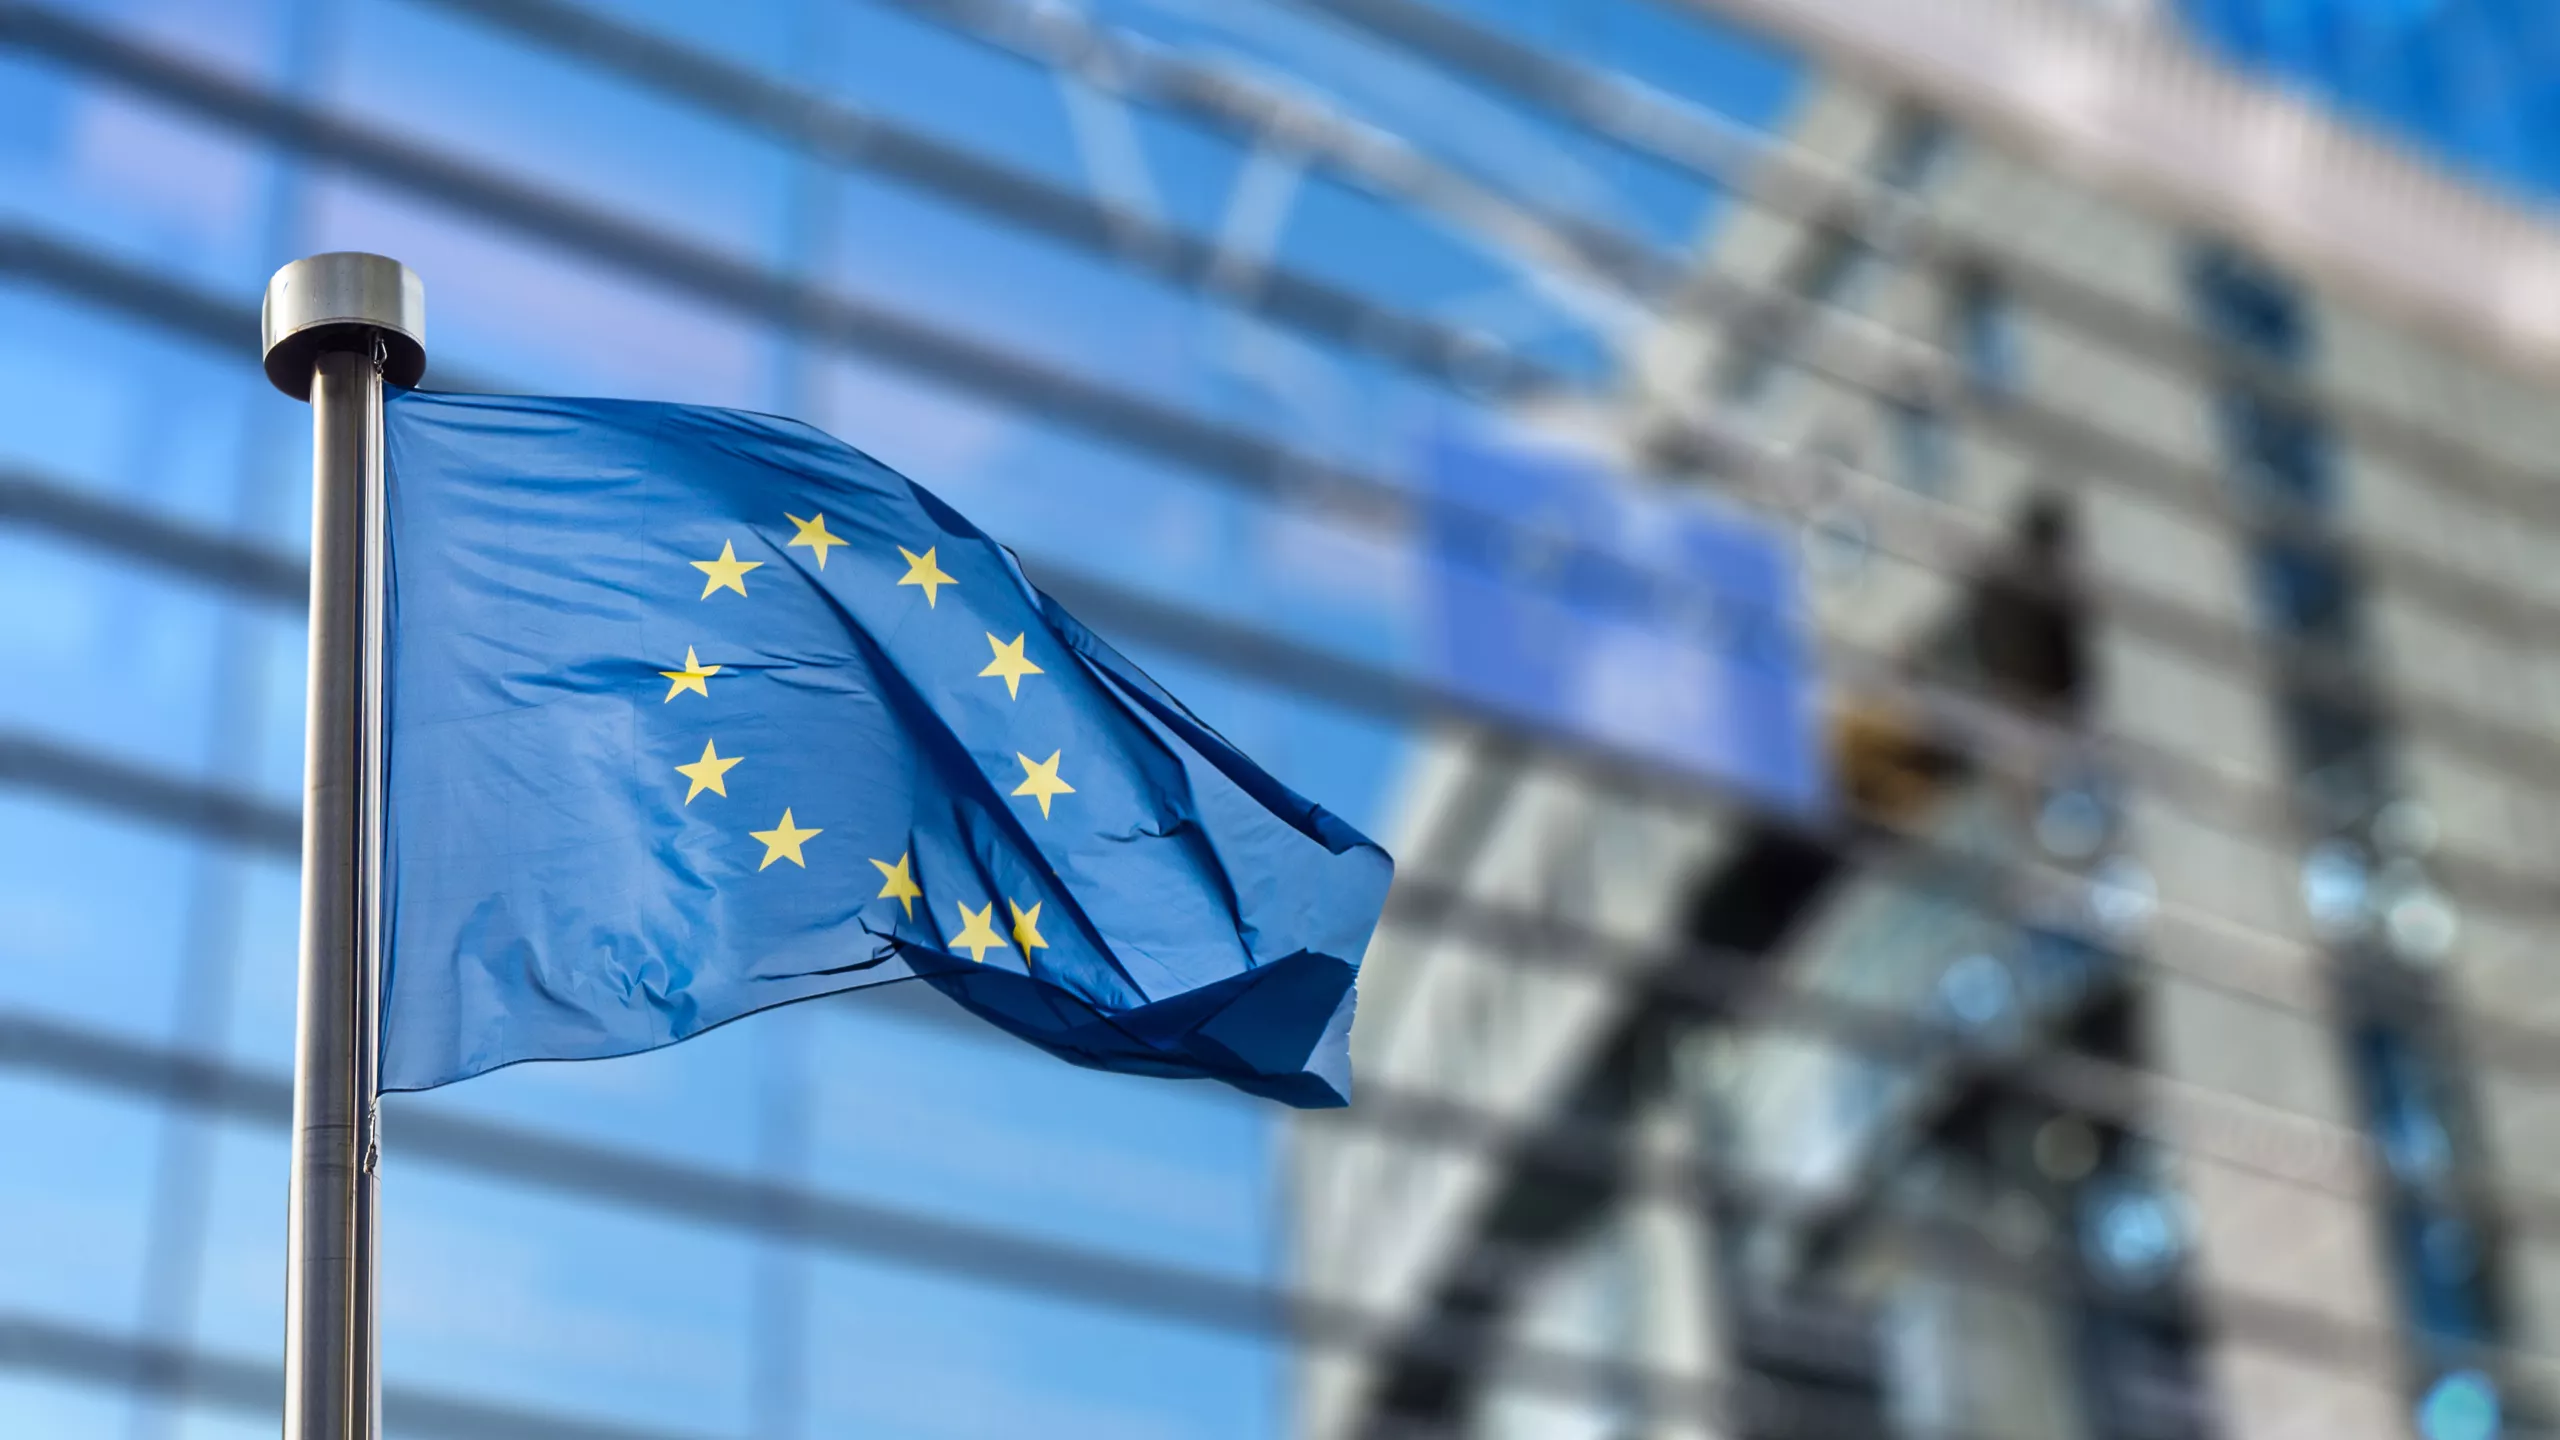
Die Europäische Kommission hat einen Vorschlag zur Verwendung von digitalen Euros vorgelegt. Mit dieser Initiative möchte die Kommission eine alternative Zahlungsmethode neben traditionellen Banktransaktionen und Bargeld anbieten.
Der digitale Euro ist eine neue Variante von Bargeld, das digital gespeichert werden kann. Dies kann über eine App auf Ihrem Telefon oder ein separates Konto in bestehenden Bank-Apps erfolgen. Der Unterschied besteht darin, dass der digitale Euro weiterhin funktioniert, selbst wenn eine Bank bankrott geht oder bei großen Störungen. Der digitale Euro kann offline in Geschäften verwendet werden und es wird ein Höchstbetrag von 3000 Euro festgelegt.
Die traditionellen Bargeld- und Giro-Euros werden von kommerziellen Banken garantiert, während der digitale Euro von der Zentralbank ausgegeben wird. Die Kommission betont, dass Bargeld nicht verschwinden wird, sondern dass der digitale Euro eine Ergänzung sein wird.
Das Ziel des digitalen Euro ist es, alternative Zahlungsmethoden anzubieten, insbesondere für Menschen, die Schwierigkeiten haben, ein Bankkonto zu eröffnen. Darüber hinaus könnte es Europa weniger abhängig von ausländischen Zahlungsabwicklern, wie Mastercard und Visa, oder großen Technologieunternehmen wie Facebook und Google machen.
Obwohl das Konzept eines digitalen Euro vielversprechend ist, gibt es auch Kritik. Viele Menschen fragen sich, ob es einen Bedarf für dieses neue Zahlungssystem gibt, und es gibt Bedenken hinsichtlich Datenschutzfragen. Die Europäische Kommission verspricht, dass die Zentralbanken keinen Einblick in die Identität der Bürger haben werden, die den digitalen Euro nutzen.
Darüber hinaus haben traditionelle Banken, wie die ING und ABN, auch Bedenken hinsichtlich der Einführung des digitalen Euro. Die Befürchtung ist, dass dieses neue Zahlungsmittel zu einer massiven Verschiebung von Geldern von traditionellen Bankkonten zur Europäischen Zentralbank führen könnte. Dies könnte für Banken schädlich sein, da sie größtenteils von den Einlagen ihrer Kunden für ihre Kredit- und Investitionstätigkeiten abhängig sind. Wenn Kunden ihr Geld massenhaft auf den digitalen Euro übertragen, könnte dies die finanzielle Stabilität dieser Banken gefährden.
Das Europäische Parlament wird die Vorschläge bewerten und darüber abstimmen. Die endgültige Entscheidung und die mögliche Implementierung des digitalen Euro wird nicht vor 2028 erwartet.

Südkorea erwägt nach dem Binance-Hack strengere Krypto-Regeln. Börsen könnten verpflichtet werden, 99 Prozent ihrer Kryptobestände offline zu verwahren. Das könnte jedoch Auszahlungen an Kunden verzögern.

Frankreich will eine Meldepflicht für Krypto-Bestände ab 100.000 Euro in selbstverwalteten Wallets einführen. Das Parlament stimmte dafür, doch ob das Gesetz kommt, ist noch offen.
Die Kryptobranche verliert ihre Verbündeten im Kongress. Dennoch dürften die Folgen aus mehreren Gründen begrenzt bleiben.

Elon Musks KI Grok entwirft drei Szenarien für den XRP-Kurs am 31. Oktober. Die Konferenz Ripple Swell und die US-Notenbank Fed könnten entscheidend sein.
ChatGPT rechnet für Ende 2026 mit einem XRP-Kurs von 1,45 Dollar. Welches Kurspotenzial gibt es und welche Kursmarken sind wichtig?

Der Kryptoanalyst Egrag hält einen Anstieg des XRP-Kurses auf knapp 17 Dollar im April 2027 für möglich. Anlass zur Hoffnung gibt ein historisches Kursmuster.