

Newsbit als Quelle wählen
Sieh unsere Artikel öfter ganz oben in Google News und Top Stories. Einmal einstellen, immer zuerst informiert.


Der Ölmarkt befindet sich an einem Punkt, an dem ein Friedensabkommen zwischen den USA und Iran nicht mehr automatisch ausreicht, um die Schäden schnell zu beheben. Das mag seltsam klingen, da ein Abkommen theoretisch die größte geopolitische Bedrohung beseitigen würde. In der Praxis ist die Störung jedoch bereits so groß, dass logistische und physische Einschränkungen den Markt noch monatelang beeinträchtigen könnten.
Das Kernproblem ist simpel: Selbst wenn die Straße von Hormus morgen vollständig wieder öffnet, bedeutet das noch nicht, dass der Ölfluss sofort wieder normal wird.
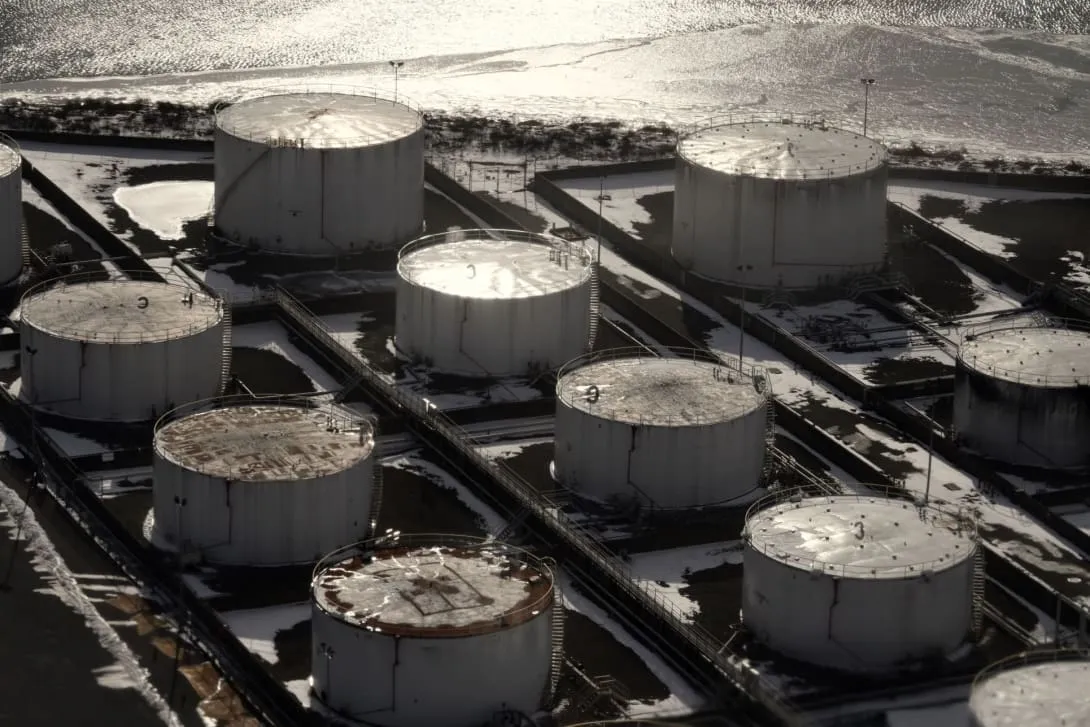
Ein wesentlicher Teil der Probleme liegen in der enormen Menge an Öl, die derzeit in schwimmenden Speichern feststeckt. Schätzungsweise handelt es sich um etwa 160 Millionen Barrel Öl in Tankern, die zuerst entladen werden müssen. Allein dieser Prozess dauert 30 bis 40 Tage, und danach müssen diese Schiffe auch noch für die nächste Lieferung zurückkehren.
Damit wird sofort ersichtlich, warum ein diplomatischer Durchbruch nicht automatisch zu einer baldigen Beseitigung der Probleme führt. Die Infrastruktur auf See braucht Zeit, um wieder in Gang zu kommen.
Hinzu kommt ein weiteres Problem. Etwa 70 VLCCs, die größten Öltanker der Welt, sind gerade unterwegs, um amerikanisches Öl für Asien zu laden. Auch dort gibt es enorme Verzögerungen in der Lieferkette.
Ein solcher Zyklus umfasst:
Die Folge ist, dass nicht einfach innerhalb weniger Tage wieder ein nennenswerter Tankerverkehr durch die Straße von Hormus fließen wird. Realistisch gesehen dauert es nach diesen Berechnungen eher drei Monate oder länger, bis sich der Tankerverkehr wieder wirklich normalisiert.
Als wäre das nicht genug, liegen im Nahen Osten zudem noch große Mengen Öl in Lagerbeständen an Land. Insgesamt handelt es sich um etwa 600 Millionen Barrel. Produzenten müssten zunächst rund 200 Millionen Barrel aus diesen Beständen abbauen, bevor die Produktion wieder wie gewohnt aufgenommen werden kann.
Auch das ist kein kleines Unterfangen. Dafür werden Dutzende bis Hunderte von Tankern benötigt. Bei dem derzeitigen Tempo dürfte das erst gegen Mitte oder Ende Juni wirklich ins Gleichgewicht kommen.
Das bedeutet, dass große Produzenten wie Saudi-Arabien, die Vereinigten Arabischen Emirate, Kuwait, Katar, Irak und Bahrain letztendlich ihre Produktion zwar wieder hochfahren können, aber nicht unmittelbar.
Genau deshalb wird nun immer häufiger davon gesprochen, dass der Ölmarkt seinen Wendepunkt bereits überschritten hat. Die durch die Schließung von Hormuz verursachten kumulativen Lagerverluste sollen bereits auf etwa 1 Milliarde Barrel angestiegen sein und könnten bis Ende Juni auf 1,98 Milliarden Barrel ansteigen.
Das sind Größenordnungen, die nicht einfach durch kommerzielle Lagerbestände an anderer Stelle aufgefangen werden können. Irgendwann muss der Markt dann auf andere Weise ins Gleichgewicht kommen.
Wenn weiterhin physisch zu wenig Öl zur Verfügung steht, müssen die Preise so weit steigen, dass Verbraucher und Unternehmen automatisch weniger verbrauchen. Das ist schmerzhaft, aber historisch gesehen ist es oft so, wie sich der Markt selbst reguliert, wenn Angebotsschocks zu große Ausmaße annehmen.
In einem solchen Szenario reicht ein Friedensabkommen also nicht mehr aus, um den Ölpreis direkt spürbar zu senken. Ein solches Abkommen würde dann höchstens das Schlimmste verhindern, aber die bestehenden logistischen Defizite und Lagerprobleme nicht sofort lösen.
Die US-Inflationsdaten zeigen diese Woche, ob die jüngste Zinserhöhung ausgereicht hat. Zugleich stellen ASML und große Banken die Stimmung an den weltweiten Börsen auf die Probe.

Die Börse notiert nahe ihren Rekordständen, doch immer weniger Aktien tragen die Kursanstiege. Woran liegt das? Und was steckt dahinter?

Die Wall Street startet heute mit Kursgewinnen in den Handel. Die Ölpreise geben leicht nach, während Anleger auf Quartalszahlen und Inflationsdaten warten.

Ein KI-Modell prognostiziert für XRP bis Ende Oktober einen möglichen Kursanstieg auf 1,67 US-Dollar. Mehrere positive technische Signale stützen die Prognose.

Peter Brandt sieht neue Chancen für XRP, während Großinvestoren zukaufen und US-XRP-ETFs seit Wochen starke Zuflüsse verzeichnen.

Peter Brandt hält einen Bitcoin-Anstieg bis 2029 auf 600.000 Dollar für möglich, warnt zuvor aber vor einer kräftigen Korrektur.