

Newsbit als Quelle wählen
Sieh unsere Artikel öfter ganz oben in Google News und Top Stories. Einmal einstellen, immer zuerst informiert.


Privatanleger sind im März auf dem Aktienmarkt deutlich vorsichtiger geworden. Die Kaufbereitschaft hat stark nachgelassen und in vielen Sektoren hat sich die Stimmung sogar in reinen Verkaufsdruck gewandelt. Das muss jedoch nicht automatisch schlechte Nachrichten für den Markt im April bedeuten.
Im Gegenteil: Gerade die Kombination aus pessimistischen Privatanlegern, starken saisonalen Mustern und Hoffnung auf geopolitische Entspannung könnte die Grundlage für eine überraschende Erholung bilden.
Laut den gelieferten Daten lagen die Gesamtkäufe von Privatanlegern im März fast 50 Prozent unter dem Höchststand im Januar. Wöchentlich fiel der Zufluss auf etwa 5 Milliarden Dollar zurück, deutlich unter dem Durchschnitt der letzten zwölf Monate.
Das ist ein wichtiges Signal, denn Privatanleger sind oft ein guter Indikator für das Marktsentiment. Und dieses Sentiment hat sich deutlich verschlechtert.
Die Bewegung war zudem breit gefächert:
Der Verkaufsdruck war nicht gleichmäßig verteilt. Besonders die Energiesektoren waren betroffen. Dort wurden die größten wöchentlichen Nettoabflüsse von Privatanlegern aller Zeiten verzeichnet. Namen wie ExxonMobil, Chevron und Occidental Petroleum standen deutlich unter Druck.
Auch im Technologiesektor war das Bild schwach. Besonders Halbleiterunternehmen wie Micron und Sandisk wurden stark verkauft. Hier spielten Sorgen über die Auswirkungen von KI auf die zukünftige Nachfrage nach Speicherchips eine Rolle.
Auffällig ist, dass Privatanleger, abgesehen von den Magnificent 7, in nahezu jedem Sektor Verkäufer waren. Nur defensive Konsumgüter blieben verschont.
Trotz dieser düsteren Untertöne gibt es auch eine andere Perspektive. Historisch gesehen ist April ein starker Monat für Aktien.
Laut den bereitgestellten Zahlen erzielte der MSCI World Index in April über die letzten 25 Jahre durchschnittlich eine Rendite von 2 Prozent, womit er der stärkste Monat des Jahres ist. In etwa 75 Prozent der Fälle endete April zudem positiv.
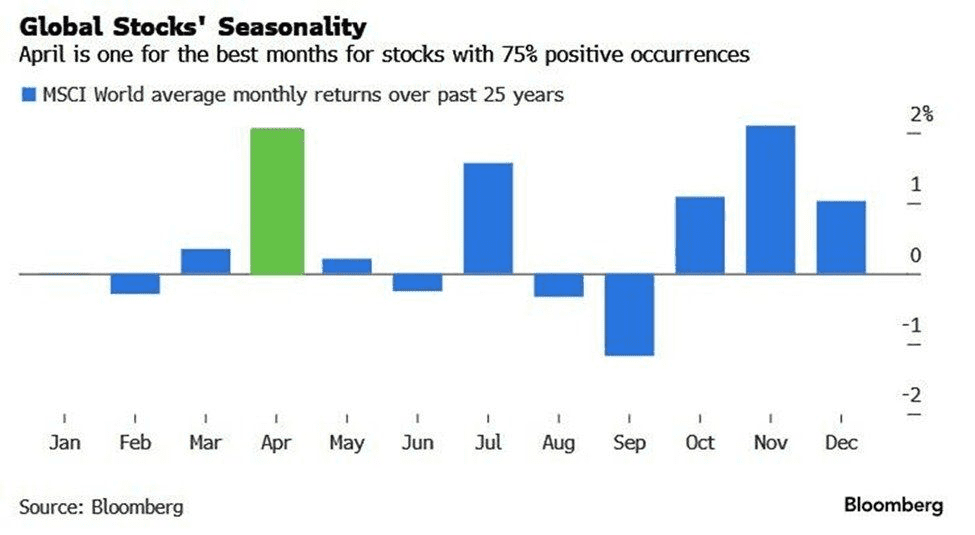
Auch der S&P 500 verzeichnet traditionell einen starken April. Das macht die aktuelle pessimistische Positionierung besonders interessant.
Hinzu kommt ein weiterer wichtiger Faktor: Der jüngste Waffenstillstand hat dem Markt etwas Luft verschafft. Ölpreise sinken, Gold zieht an, Aktienmärkte erholen sich und auch Bitcoin zeigt wieder Stärke.
Das schafft ein interessantes Spannungsfeld:
Privatanleger haben sich im März also klar zurückgezogen und verkaufen zunehmend in Erholungen. Das zeigt, wie fragil das Vertrauen momentan ist.
Doch genau diese Pessimismus könnte den April interessant machen. Wenn sich die geopolitische Lage weiter entspannt und die übliche saisonale Stärke anhält, könnte der Markt gerade davon profitieren, dass viele Anleger noch abwarten.

Audi will vier Milliarden Dollar in eine Fabrik in den USA investieren. Trump begrüßt die Nachricht, während deutsche Gewerkschaften scharfe Kritik üben.

Elon Musk setzt mit SpaceX Telekomaktien unter Druck. Analysten sehen trotz der Turbulenzen Chancen bei T-Mobile, AT&T und weiteren Unternehmen.

Die US-Börsen legen dank sinkender Ölpreise zu. Anleger richten ihren Blick auf die Zinsentscheidung der Fed und die Quartalszahlen der großen Technologiekonzerne.

Elon Musks KI Grok entwirft drei Szenarien für den XRP-Kurs am 31. Oktober. Die Konferenz Ripple Swell und die US-Notenbank Fed könnten entscheidend sein.

Der Kryptoanalyst Egrag hält einen Anstieg des XRP-Kurses auf knapp 17 Dollar im April 2027 für möglich. Anlass zur Hoffnung gibt ein historisches Kursmuster.

Ein Kryptoanalyst erwartet, dass der XRP-Kurs bis Ende 2026 auf 210 Dollar steigt. Doch wie realistisch ist diese Prognose?