

Newsbit als Quelle wählen
Sieh unsere Artikel öfter ganz oben in Google News und Top Stories. Einmal einstellen, immer zuerst informiert.


Der Konflikt mit Iran sorgt nicht nur für Spannungen auf dem Ölmarkt, sondern beginnt auch, einen viel grundsätzlicheren Teil des Finanzsystems zu belasten: den Markt für US-Staatsanleihen.
Laut Eric Wallerstein von der Clocktower Group muss die US-Notenbank, die Federal Reserve (Fed), daher aktiv eingreifen, um größeren Schaden zu vermeiden.
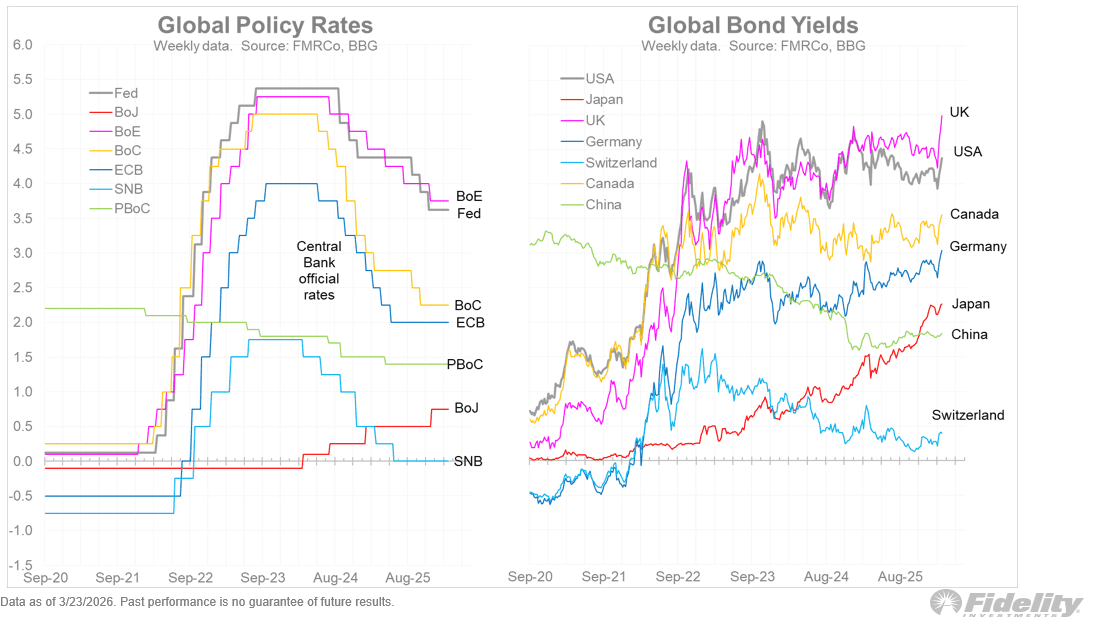
Die US-Regierung verkauft kontinuierlich Staatsanleihen, um sich zu finanzieren. Normalerweise besteht eine hohe Nachfrage, da diese Anleihen als sicher gelten. Doch die jüngsten Auktionen verliefen auffällig schwach.
Das bedeutet schlicht: Investoren sind weniger interessiert an US-Staatspapieren.
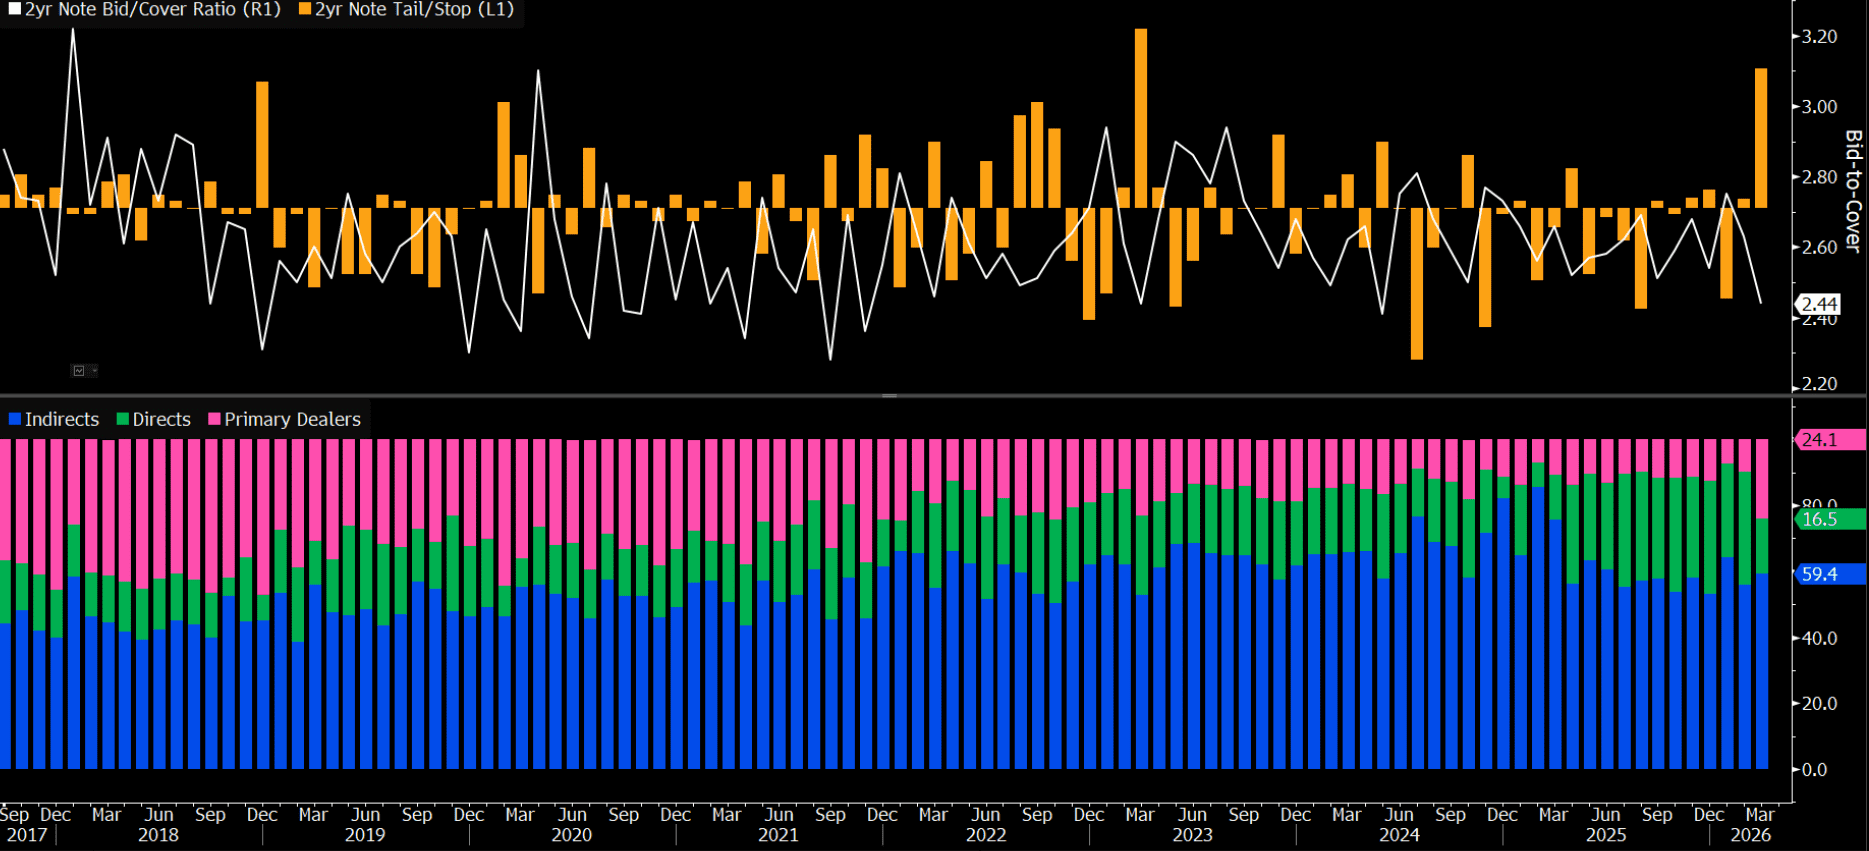
Den Analysen zufolge liegt das auch an dem Konflikt in Iran. Öl exportierende Länder und mit ihnen verbundene Investoren spielen seit Jahren eine bedeutende Rolle bei der Finanzierung der USA.
Geraten ihre Einnahmen durch Krieg, Schäden an der Energieinfrastruktur oder Störungen in der Straße von Hormus unter Druck, könnten sie gezwungen sein, US-Anleihen zu verkaufen, um an Dollar zu gelangen.
Wenn große ausländische Akteure weniger US-Staatsanleihen kaufen oder sogar verkaufen, hat das einige wesentliche Folgen:
Das war auch während der Coronakrise zu beobachten, als öl-exportierende Länder Anleihen verkauften, um schnell an Bargeld zu kommen.
Während der Pandemie initiierte die Fed ein Notprogramm, die sogenannte FIMA-Repo-Fazilität. Damit konnten ausländische Zentralbanken temporär Dollar von der Fed leihen, indem sie ihre US-Staatsanleihen als Sicherheiten einbrachten.
Die Idee war simpel: Wenn Akteure schnell Dollar benötigen, müssen sie ihre Anleihen nicht sofort auf den Markt werfen. Das verhindert Panik und stabilisiert den Anleihenmarkt.
Anstatt die Anleihen zu verkaufen, wurden sie bei der US-Notenbank hinterlegt.
Warum sollte dieses System jetzt nicht auch funktionieren? Früher hielten vor allem ausländische Zentralbanken viele US-Staatsanleihen, mittlerweile liegen sie verstärkt bei privateren, aber oft noch staatsnahen Akteuren wie Staatsfonds und ausländischen Pensionskassen.
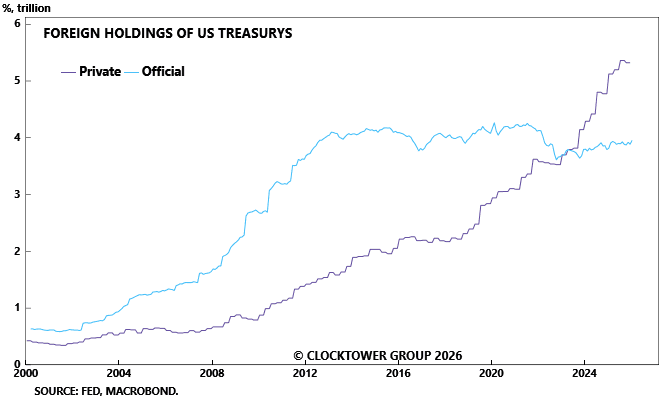
Genau diese Akteure haben jedoch keinen direkten Zugang zu solch einem Auffangnetz der Fed. Das während der Pandemie eingerichtete System steht diesen Akteuren nicht zur Verfügung.
Wallersteins Lösungsvorschlag ist, dass die Fed ihr Notfallprogramm ausweitet. Nicht nur Zentralbanken, sondern auch bestimmte große ausländische institutionelle Investoren sollten temporär Dollar gegen US-Staatspapiere leihen können.
Laut Wallerstein könnte dies drei Ziele gleichzeitig fördern:
Die Analyse läuft auf eine zentrale Botschaft hinaus: Die Fed sollte nicht nur über Zinsänderungen nachdenken. Zuerst muss die Notenbank sicherstellen, dass der US-Anleihenmarkt reibungslos funktioniert.
Wenn der Konflikt in Iran zu neuer Stress auf dem Anleihenmarkt führt, könnten die Folgen weit größer sein als nur ein höherer Ölpreis.
Das könnte letztlich wichtiger sein als Zinserhöhungen oder -senkungen für Bitcoin (BTC), Aktien, Gold und Silber.

Elon Musk will mit SpaceX in den US-Telekommunikationsmarkt einsteigen. Dafür verhandelt er mit Unternehmen über den Zugang zu 80.000 Mobilfunkmasten für seinen Satellitendienst Starlink.

Das Ende von Netflix? Das Wachstum enttäuscht deutlich, neue Hits bleiben aus. Wann endet die Talfahrt der Aktie?

Aktien bringen im Schnitt zehn Prozent Rendite pro Jahr. Historische Daten zeigen jedoch, warum selbst eine langjährige Anlage keine Gewinne garantiert.

Elon Musks KI Grok entwirft drei Szenarien für den XRP-Kurs am 31. Oktober. Die Konferenz Ripple Swell und die US-Notenbank Fed könnten entscheidend sein.

Ein Kryptoanalyst erwartet, dass der XRP-Kurs bis Ende 2026 auf 210 Dollar steigt. Doch wie realistisch ist diese Prognose?

Der Kryptoanalyst Egrag hält einen Anstieg des XRP-Kurses auf knapp 17 Dollar im April 2027 für möglich. Anlass zur Hoffnung gibt ein historisches Kursmuster.