Konto bei Bitvavo eröffnen und 15 XRP gratis sichern
Konto bei Bitvavo eröffnen und 15 XRP
gratis sichern


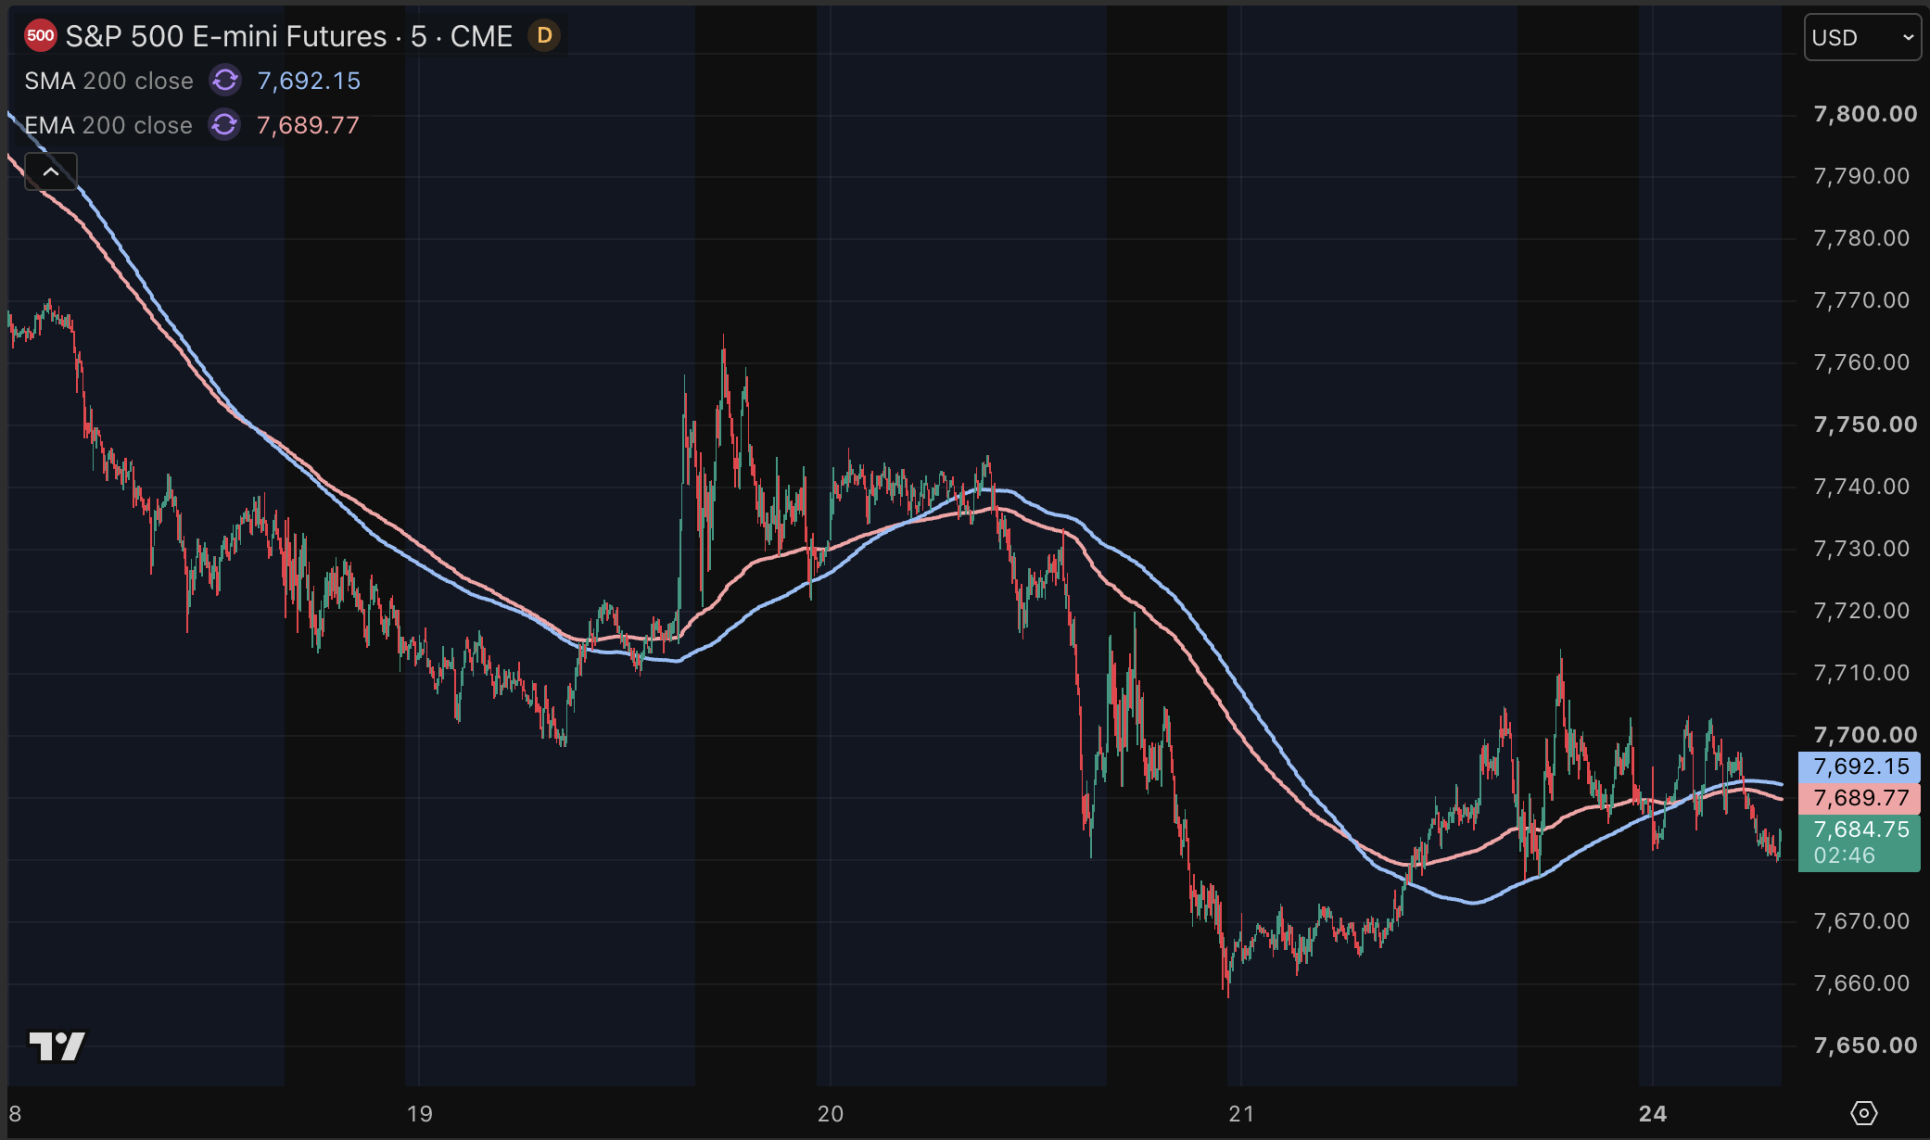
Die US-Börsenfutures notieren am Montagmorgen leicht im Minus, nachdem die Wall Street in der vergangenen Woche erneut unter Druck geraten war.
Die Dow-Futures fallen um 23 Punkte, während die Futures auf den S&P 500 um 0,09 Prozent nachgeben. Die Nasdaq-100-Futures verlieren 0,34 Prozent. Der Markt kommt aus einer schwachen Woche.
Der Dow Jones verlor 0,8 Prozent und verbuchte damit die zweite Verlustwoche in Folge. Der S&P 500 gab um 1,4 Prozent nach, der Nasdaq büßte 2 Prozent ein. Für die beiden letztgenannten Indizes endete damit eine dreiwöchige Gewinnserie.
Der Belastungsfaktor bleibt unverändert: die hohen langfristigen Zinsen.
Die Rendite 30-jähriger US-Staatsanleihen stieg in der vergangenen Woche auf über 5,3 Prozent und damit auf den höchsten Stand seit fast 20 Jahren. Auch in Japan, Frankreich und Deutschland kletterten die Renditen auf Mehrjahreshochs. Das trifft vor allem Wachstumswerte und Technologieunternehmen.
Höhere Zinsen mindern den heutigen Wert künftiger Gewinne und verteuern die Finanzierungskosten der Unternehmen. Deshalb reagiert der Markt so empfindlich auf jede Bewegung am langen Ende der Zinskurve.
Das US-Finanzministerium versuchte in der vergangenen Woche, durch höhere Rückkäufe langlaufender Anleihen Entlastung zu schaffen. Die Erleichterung hielt jedoch nur kurz an.
Nach Einschätzung von David Zervos von Jefferies erinnert die Maßnahme an eine vom US-Finanzministerium gesteuerte „Operation Twist“. Klassisches QE sei es nicht, weil kein neues Geld geschaffen werde. Reflationäre Effekte seien dennoch möglich, da zusätzlicher Spielraum für fiskalische Ausgaben entstehe.
Auch geopolitisch bleibt der Markt anfällig. Anleger warten auf Details zu dem, was Washington als bisher härteste Sanktionskampagne gegen Iran bezeichnet. Finanzminister Scott Bessent sprach sogar von einem „wirtschaftlichen D-Day“.
Gleichzeitig gaben die Ölpreise am Montagmorgen nach. WTI verlor 1,62 Prozent auf 85,65 Dollar je Barrel, Brent fiel um 1,38 Prozent auf 93,09 Dollar.
Der Rückgang verschafft etwas Luft. Solange der Konflikt mit Iran jedoch anhält und der Ölmarkt empfindlich auf eine Eskalation reagiert, bleibt Energie ein Inflationsrisiko.
Neben Zinsen und Öl richtet sich der Blick des Marktes in dieser Woche vor allem auf KI. Nvidia legt am Mittwoch Zahlen vor, Marvell Technology folgt am Donnerstag. Die Ergebnisse werden wichtig für das Vertrauen in den KI-Trade, insbesondere nach der jüngsten Volatilität bei Chipaktien.
Hinzu kommt, dass Nvidia seinen Kunden mitgeteilt hat, dass Server mit Vera-Rubin- und Blackwell-Chips um mehr als 15 Prozent teurer werden. Das kann Umsatz und Margen stützen, wirft aber auch Fragen zu den Kosten des KI-Investitionszyklus auf.
Bitvavo in Zusammenarbeit mit Newsbit bietet dir aktuell 15 XRP als Geschenk. Die Aktion ist nur für kurze Zeit gültig.
Eröffne ein Konto und zahle mindestens 30€ ein, um den Bonus zu erhalten.
👉 Konto eröffnen und 15 XRP gratis erhalten
Über 1,5 Millionen Nutzer vertrauen bereits auf Bitvavo.
Achtung: Kryptowährungen sind mit Risiken verbunden. Du kannst deine Einlage ganz oder teilweise verlieren.
Sicher bezahlen mit


Jeff Bezos investiert fast 30 Milliarden Dollar aus seinem Privatvermögen in den SpaceX-Konkurrenten Blue Origin. Elon Musk reagiert positiv.

Google muss den Bau zweier KI-Rechenzentren in Finnland stoppen. Erst kurz zuvor hatte das Unternehmen eine Investition von 15 Milliarden Dollar angekündigt.

Die Märkte verzeichnen heute Verluste. Diese Entwicklungen sind jetzt für Wall Street, Bitcoin und Gold entscheidend.

Ein KI-Modell prognostiziert für XRP bis Ende Oktober einen möglichen Kursanstieg auf 1,67 US-Dollar. Mehrere positive technische Signale stützen die Prognose.

Peter Brandt sieht neue Chancen für XRP, während Großinvestoren zukaufen und US-XRP-ETFs seit Wochen starke Zuflüsse verzeichnen.

Ein Topinvestor rechnet damit, dass der XRP-Kurs plötzlich stark anziehen könnte, sobald die Akzeptanz einen wichtigen Kipppunkt erreicht.