

Newsbit als Quelle wählen
Sieh unsere Artikel öfter ganz oben in Google News und Top Stories. Einmal einstellen, immer zuerst informiert.


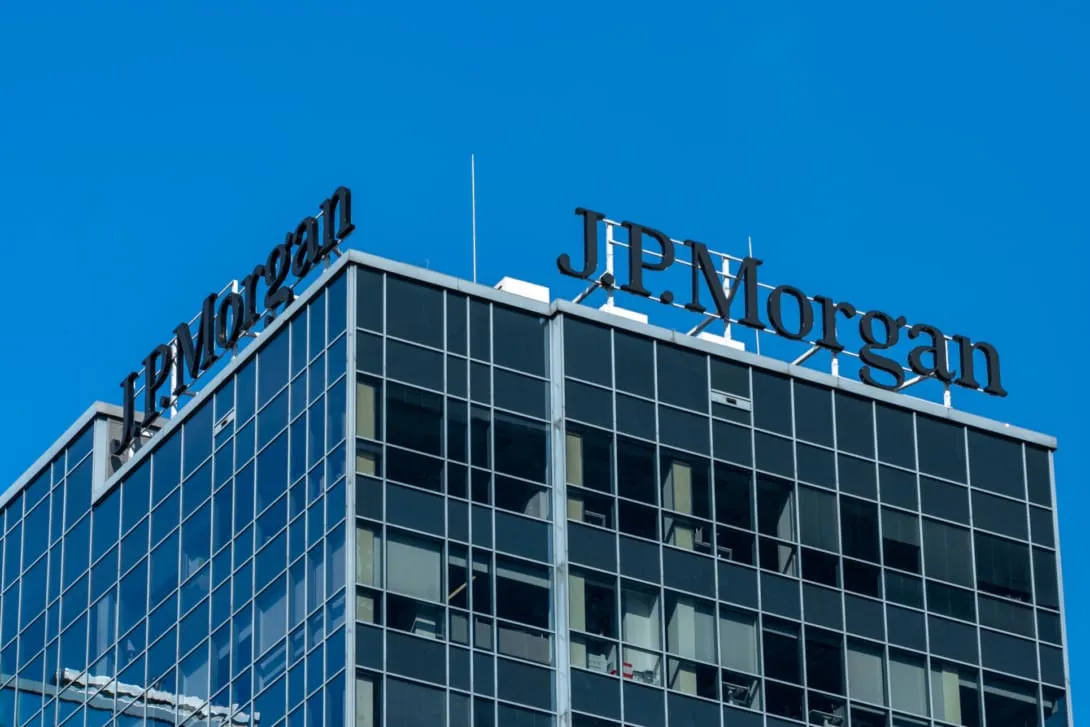
Eine der größten Banken der Welt macht einen großen Schritt in die Blockchain-Welt. JPMorgan Chase führt einen digitalen Token ein, der Unternehmen ermöglicht, Dollar blitzschnell zu verschieben – unabhängig von den üblichen Banköffnungszeiten. Es handelt sich um ein sogenanntes Deposit-Token, aufgebaut auf der Blockchain der Kryptobörse Coinbase.
JPMorgan Chase hat auf Base, der öffentlichen Blockchain von Coinbase und einer sogenannten Layer-2 von Ethereum (ETH), einen digitalen Token eingeführt. Bloomberg berichtet, dass es sich um ein Deposit-Token namens JPM Coin (JPMD) handelt.
Der neue Token ist für institutionelle Kunden gedacht und ähnelt im Kern einer Stablecoin. Der Unterschied: Er ist eine digitale Repräsentation bestehender Dollar-Einlagen bei JPMorgan – also Geld, das bereits auf der Bank liegt.
Dank der zugrunde liegenden Blockchain-Technologie können Unternehmen dieses Geld in Sekundenschnelle bewegen: innerhalb weniger Sekunden, sieben Tage die Woche und 24 Stunden am Tag.
Laut JPMorgan-Topmanager Naveen Mallela ermöglicht der Token Kunden, Transaktionen direkt über Base abzuwickeln – mit der Geschwindigkeit und Flexibilität, die traditionellen Systemen oft fehlt. Das macht ihn attraktiv für Akteure, die große Beträge schnell bewegen wollen, etwa Börsen, Handelsfirmen und Banken.
In der Testphase arbeitete JPMorgan unter anderem mit Mastercard, Coinbase und B2C2 zusammen. Ziel ist, JPM Coin später auch auf anderen Blockchains einzusetzen und ihn den Kunden seiner institutionellen Kunden zugänglich zu machen – vorbehaltlich der Genehmigung durch die Aufsichtsbehörden.
Außerdem soll JPMD auf Coinbase auch als Sicherheit dienen. Das könnte für Kryptounternehmen interessant sein, die derzeit oft Stablecoins wie USDC oder USDT nutzen, aber lieber Token mit Bankgarantie halten. Deposit-Token können sogar Zinsen abwerfen – etwas, das bei Stablecoins in der Regel nicht der Fall ist. Banken können nämlich Zinsen auf diese Token zahlen, so wie bei gewöhnlichen Spar- oder Geschäftskonten.
Mit diesem Schritt ist JPMorgan Vorreiter eines breiteren Trends unter Banken. So erklärte die CEO von Citigroup, Jane Fraser, im Juni ebenfalls, dass sie großes Potenzial in „tokenized deposits“ sehe. Die Bank prüft derzeit aktiv, wie sie digitale Versionen von Bankeinlagen auf der Blockchain ausgeben kann. Zudem betonte die CEO, dass diese Form digitaler Vermögenswerte möglicherweise mehr Wachstumspotenzial hat als eine traditionelle Stablecoin, weil sie schneller, günstiger und sicherer ist.
Der jüngste Aufschwung von Stablecoins und digitalen Bank-Token ist unter anderem der Genius Act zu verdanken, den Trump im Juli unterzeichnete. Diese Gesetzgebung schafft klare Regeln rund um Stablecoins. So wissen Banken und Tech-Unternehmen, woran sie sind, und können innovieren. Gleichzeitig profitieren Verbraucher von mehr Schutz und Transparenz.

Nigeria verschärft die Vorgaben für Stablecoin-Emittenten und Kryptobörsen. Die Unternehmen müssen mehr Kapital vorhalten und die Identität ihrer Nutzer bei Kryptotransaktionen umfassender prüfen.

Der USDC-Emittent Circle streicht trotz gestiegener Gewinne fünf Prozent seiner Stellen. Sinkende Zinseinnahmen belasten das Geschäftsmodell, wie aus den Quartalszahlen hervorgeht.
Tether hält nach Angaben von Unternehmenschef Paolo Ardoino 150.000 Bitcoin im Wert von 11,5 Milliarden Dollar. Das ist deutlich mehr, als aus dem jüngsten Reservebericht hervorgeht.
ChatGPT rechnet für Ende 2026 mit einem XRP-Kurs von 1,45 Dollar. Welches Kurspotenzial gibt es und welche Kursmarken sind wichtig?

Der XRP-Kurs steht unter Druck, während die Short-Positionen um 652 Prozent zulegen. Könnte gerade das eine sprunghafte Kurserholung auslösen?

Ripple-Chef Brad Garlinghouse äußert sich zu Gerüchten rund um XRP und erläutert die Zukunftspläne des Unternehmens.