

Newsbit als Quelle wählen
Sieh unsere Artikel öfter ganz oben in Google News und Top Stories. Einmal einstellen, immer zuerst informiert.


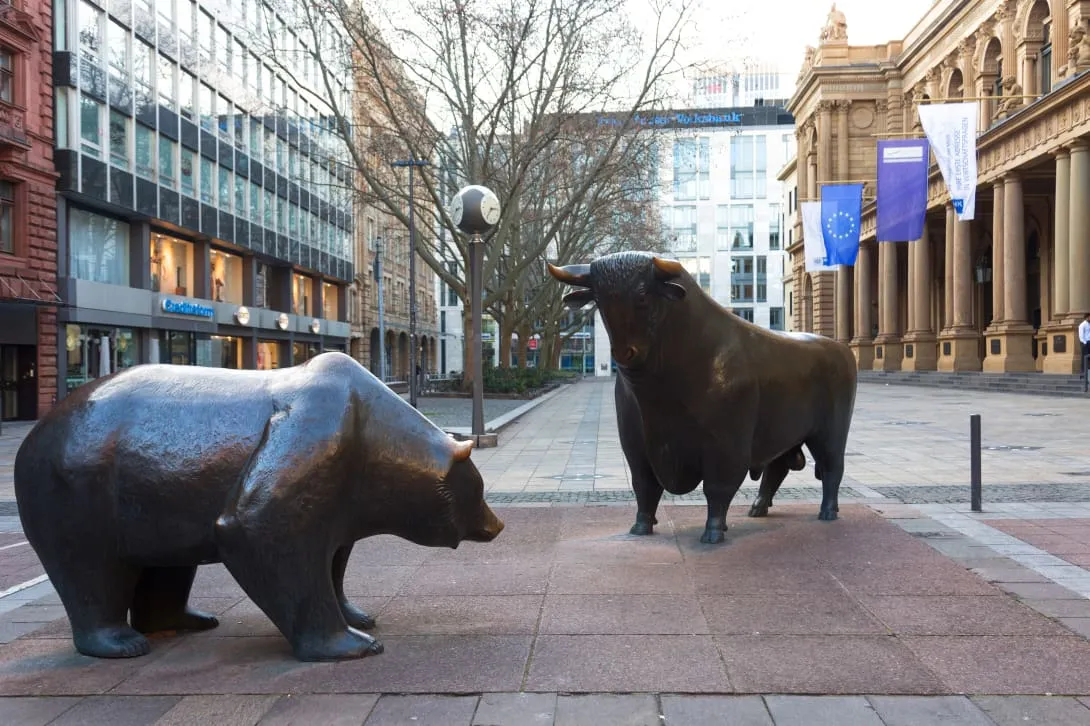
Der deutsche Leitindex verzeichnete zum Wochenauftakt deutliche Verluste und setzte seine Korrekturbewegung fort. Hauptursache sind die militärischen Spannungen im Nahen Osten, die zu massiven Belastungen bei den Energiekosten und einer allgemeinen Abkehr aus risikobehafteten Anlagen geführt haben.
Ein entscheidender Faktor für die aktuelle Marktdynamik ist die Lage in der Straße von Hormuz. Entgegen erster Berichte über eine vollständige militärische Sperrung bleibt die Meeresenge theoretisch befahrbar. Dennoch ist der kommerzielle Schiffsverkehr nahezu zum Erliegen gekommen, da führende internationale Versicherer (wie die im Joint War Committee organisierten Konsortien) den Versicherungsschutz für diese Region weitgehend ausgesetzt haben. Ohne die notwendige War Risk Insurance (Kriegskaskoversicherung) verweigern Reedereien die Passage, da das finanzielle Risiko eines Totalverlustes im Falle eines Angriffs nicht mehr abgedeckt ist. Diese faktische Blockade betrifft rund 20 Prozent der weltweiten Öl- und Flüssiggasexporte.
Am Dienstagvormittag notiert der DAX bei ca. 23.409 Punkten, nachdem er den vorherigen Handelstag mit einem Minus von 0,77 Prozent abgeschlossen hatte. Damit markiert der Index den tiefsten Stand seit November 2025. Seit dem Durchbrechen der Marke von 25.000 Punkten Anfang März summierten sich die Kursverluste auf über 6 Prozent.
Die Unsicherheit über die Rohstoffversorgung trifft die exportorientierte deutsche Industrie empfindlich. Da Rohstoffe primär in US-Dollar fakturiert werden, verstärkt die aktuelle Dollar-Stärke die negativen Effekte für hiesige Unternehmen zusätzlich.
Innerhalb des Leitindex zeigen sich deutliche Divergenzen:

Die Marktteilnehmer richten ihre Aufmerksamkeit verstärkt auf die Europäische Zentralbank (EZB). Es wächst die Besorgnis, dass der energiebedingte Inflationsschub die Währungshüter zu einer strafferen Geldpolitik zwingen könnte. Während im Vormonat noch von einer Zinspause ausgegangen wurde, preisen die Märkte nun das Risiko weiterer Erhöhungen im laufenden Jahr 2026 ein.
In diesem Umfeld gewinnen digitale Sachwerte vereinzelt an Bedeutung als Diversifikationinstrument außerhalb des klassischen Währungssystems, sofern sie als inflationsgeschützte Assets wahrgenommen werden.
Die weitere Entwicklung des DAX hängt maßgeblich von einer potenziellen diplomatischen Deeskalation am Persischen Golf ab. Sollte sich eine Lösung für die Wiederherstellung des Versicherungsschutzes abzeichnen, halten Analysten eine technische Erholung in Richtung 24.000 Punkte für möglich. Marktteilnehmer richten zudem den Blick auf den EZB-Zinsentscheid am 19. März, von dem klare Signale bezüglich der künftigen Inflationsrate erwartet werden.

Gemini 4 Argon erzielt gute Testergebnisse. Laut Bloomberg bezweifeln Mitarbeiter jedoch, dass das Modell auch in der Praxis überzeugt. Google widerspricht dem Bericht.

Micron übertrifft erneut die Erwartungen. Die Speicherchipproduktion für 2027 ist bereits nahezu vollständig verkauft. Auch für 2028 bleibt die Nachfrage hoch.

Palantir ist an der Börse fast so viel wert wie Oracle, erzielt aber deutlich weniger Umsatz. Anleger setzen auf rasant wachsende Geschäfte dank KI.

Ein Kryptoanalyst erwartet, dass einige XRP-Anleger in diesem Jahr finanziell kräftig profitieren könnten, falls der XRP-Kurs weiter stark steigt.

ChatGPT rechnet für den 1. Oktober mit einem XRP-Kurs von 1,55 US-Dollar. Ein anziehender Kryptomarkt könnte den Coin weiter stützen.

Grok erwartet, dass der XRP-Kurs in Richtung 1,80 Dollar steigen könnte. Zugleich bleibt ein Rückfall auf 1,40 Dollar möglich.